Venezuela atraviesa un momento en el que la modernización de su infraestructura tecnológica sigue enfrentando importantes desafíos, mientras en el resto de América Latina comienza a acelerarse una carrera silenciosa por atraer uno de los activos más estratégicos de la economía digital como son los centros de datos.
A medida que la inteligencia artificial, la nube y los servicios digitales demandan cada vez mayor capacidad de procesamiento, países de la región están desplegando políticas e incentivos para quedarse con una parte de esas inversiones.
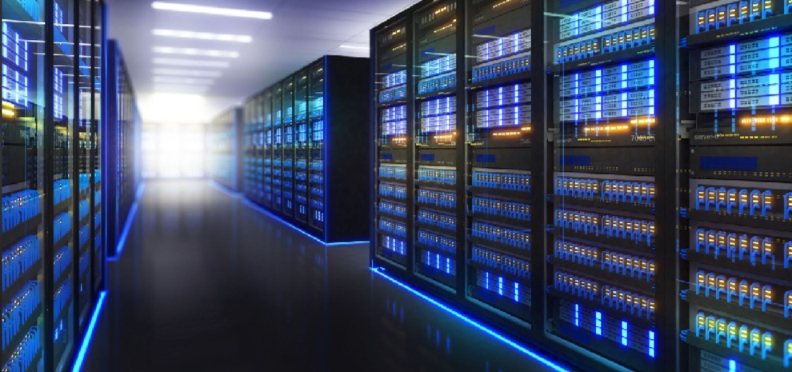
Mientras que el mapa de la infraestructura digital en América Latina experimenta una reconfiguración acelerada y los centros tradicionales de procesamiento de datos en Estados Unidos y Europa enfrentan severas limitaciones de espacio y una alta saturación operativa, la inversión en data centers en América Latina y el Caribe registró un incremento del 41,3% en el último año, de acuerdo con los datos del informe Global Data Center elaborado por la firma CBRE.
Este crecimiento está fuertemente apalancado por el despliegue masivo de tecnologías de inteligencia artificial y la computación a hiperescala, no obstante, la rápida expansión hacia nuevos nodos continentales expone tanto oportunidades estratégicas de inversión como agudos contrastes en la resiliencia de las infraestructuras locales.
La búsqueda de nuevos emplazamientos ha posicionado a varios mercados latinoamericanos en el radar primario de las grandes corporaciones tecnológicas internacionales.
En este nuevo mapa regional destaca el caso de México, particularmente en la zona de Querétaro, que se consolidó como uno de los polos de mayor expansión a escala global tras registrar un crecimiento superior al 450% y la incorporación de 298 megavatios de capacidad.
Por su parte, Brasil y Chile continúan liderando la región amparados por políticas de Estado consolidadas. Brasil cuenta con más de 215 instalaciones operativas respaldadas por la iniciativa estatal Redata y su red estratégica de cables submarinos, mientras que Chile impulsa una política orientada a la atracción de capitales privados con incentivos específicos para el sector.
Paralelamente, mercados emergentes como Uruguay, Paraguay y Argentina surgen como alternativas de desarrollo; este último genera intensos debates a partir de propuestas regulatorias como el Super Rigi, que busca atraer inversiones ofreciendo exenciones fiscales y cambiarias por tres décadas, aunque enfrenta cuestionamientos por la falta de exigencias respecto al desarrollo de proveedores locales y la transferencia tecnológica.
Frente a la tracción que ejercen gigantes regionales como San Pablo o Querétaro, la situación de los centros de datos en Venezuela opera bajo parámetros muy distintos, marcados por la exigencia de mantener alta disponibilidad en entornos sumamente dinámicos.
A diferencia de los modelos de hiperescala que se instalan en el continente con requerimientos de cientos de megavatios, el mercado venezolano se sostiene principalmente sobre esquemas de colocación o coinquilinato y salas corporativas de co-hosting.
La infraestructura privada y de telecomunicaciones del país concentra sus principales nodos operacionales en la Gran Caracas y en zonas industriales del centro de la nación.
En este contexto, el principal diferencial operacional de un data center en Venezuela radica en su arquitectura de respaldo técnico, mientras en el resto de la región el debate público y regulatorio gira en torno a la transición ecológica o el impacto ambiental del consumo de agua para sistemas de refrigeración, en el entorno local la prioridad técnica se enfoca estrictamente en la redundancia energética crítica.
Esto implica el despliegue de sistemas de alimentación ininterrumpida de grado industrial, bancos de generación eléctrica auxiliar con almacenamiento independiente de combustible y rigurosos protocolos de conmutación automática para proteger los equipos frente a fluctuaciones en el suministro eléctrico.
Los acontecimientos recientes registrados en el país, como los eventos telúricos y las emergencias provocadas por fuertes precipitaciones e inundaciones, reafirman la importancia estratégica de las tecnologías de información y la custodia de datos.
En momentos de contingencia, los centros de datos locales no solo garantizan el resguardo de la información financiera y corporativa, sino que sirven de soporte técnico fundamental para mantener operativas las redes de comunicación, los servicios digitales esenciales y la continuidad transaccional de las plataformas públicas y privadas.
El fenómeno global demuestra que la proximidad física del dato y la soberanía sobre la infraestructura son variables cada vez más determinantes. Para la industria TIC venezolana, el análisis trasciende la mera instalación de grandes salas de servidores.
La clave del sector no radica únicamente en atraer megaproyectos de hiperescala, sino en fortalecer la infraestructura crítica existente, garantizar su sustentabilidad operacional y mantener niveles óptimos de redundancia que protejan el ecosistema digital del país frente a cualquier eventualidad.
Ante los graves eventos climáticos ocurridos este 22 de agosto en la capital, la mirada de la industria se fija hoy en la capacidad de resiliencia de los data centers locales para garantizar que, aun en medio del colapso urbano, la información y los servicios digitales sigan operativos.